
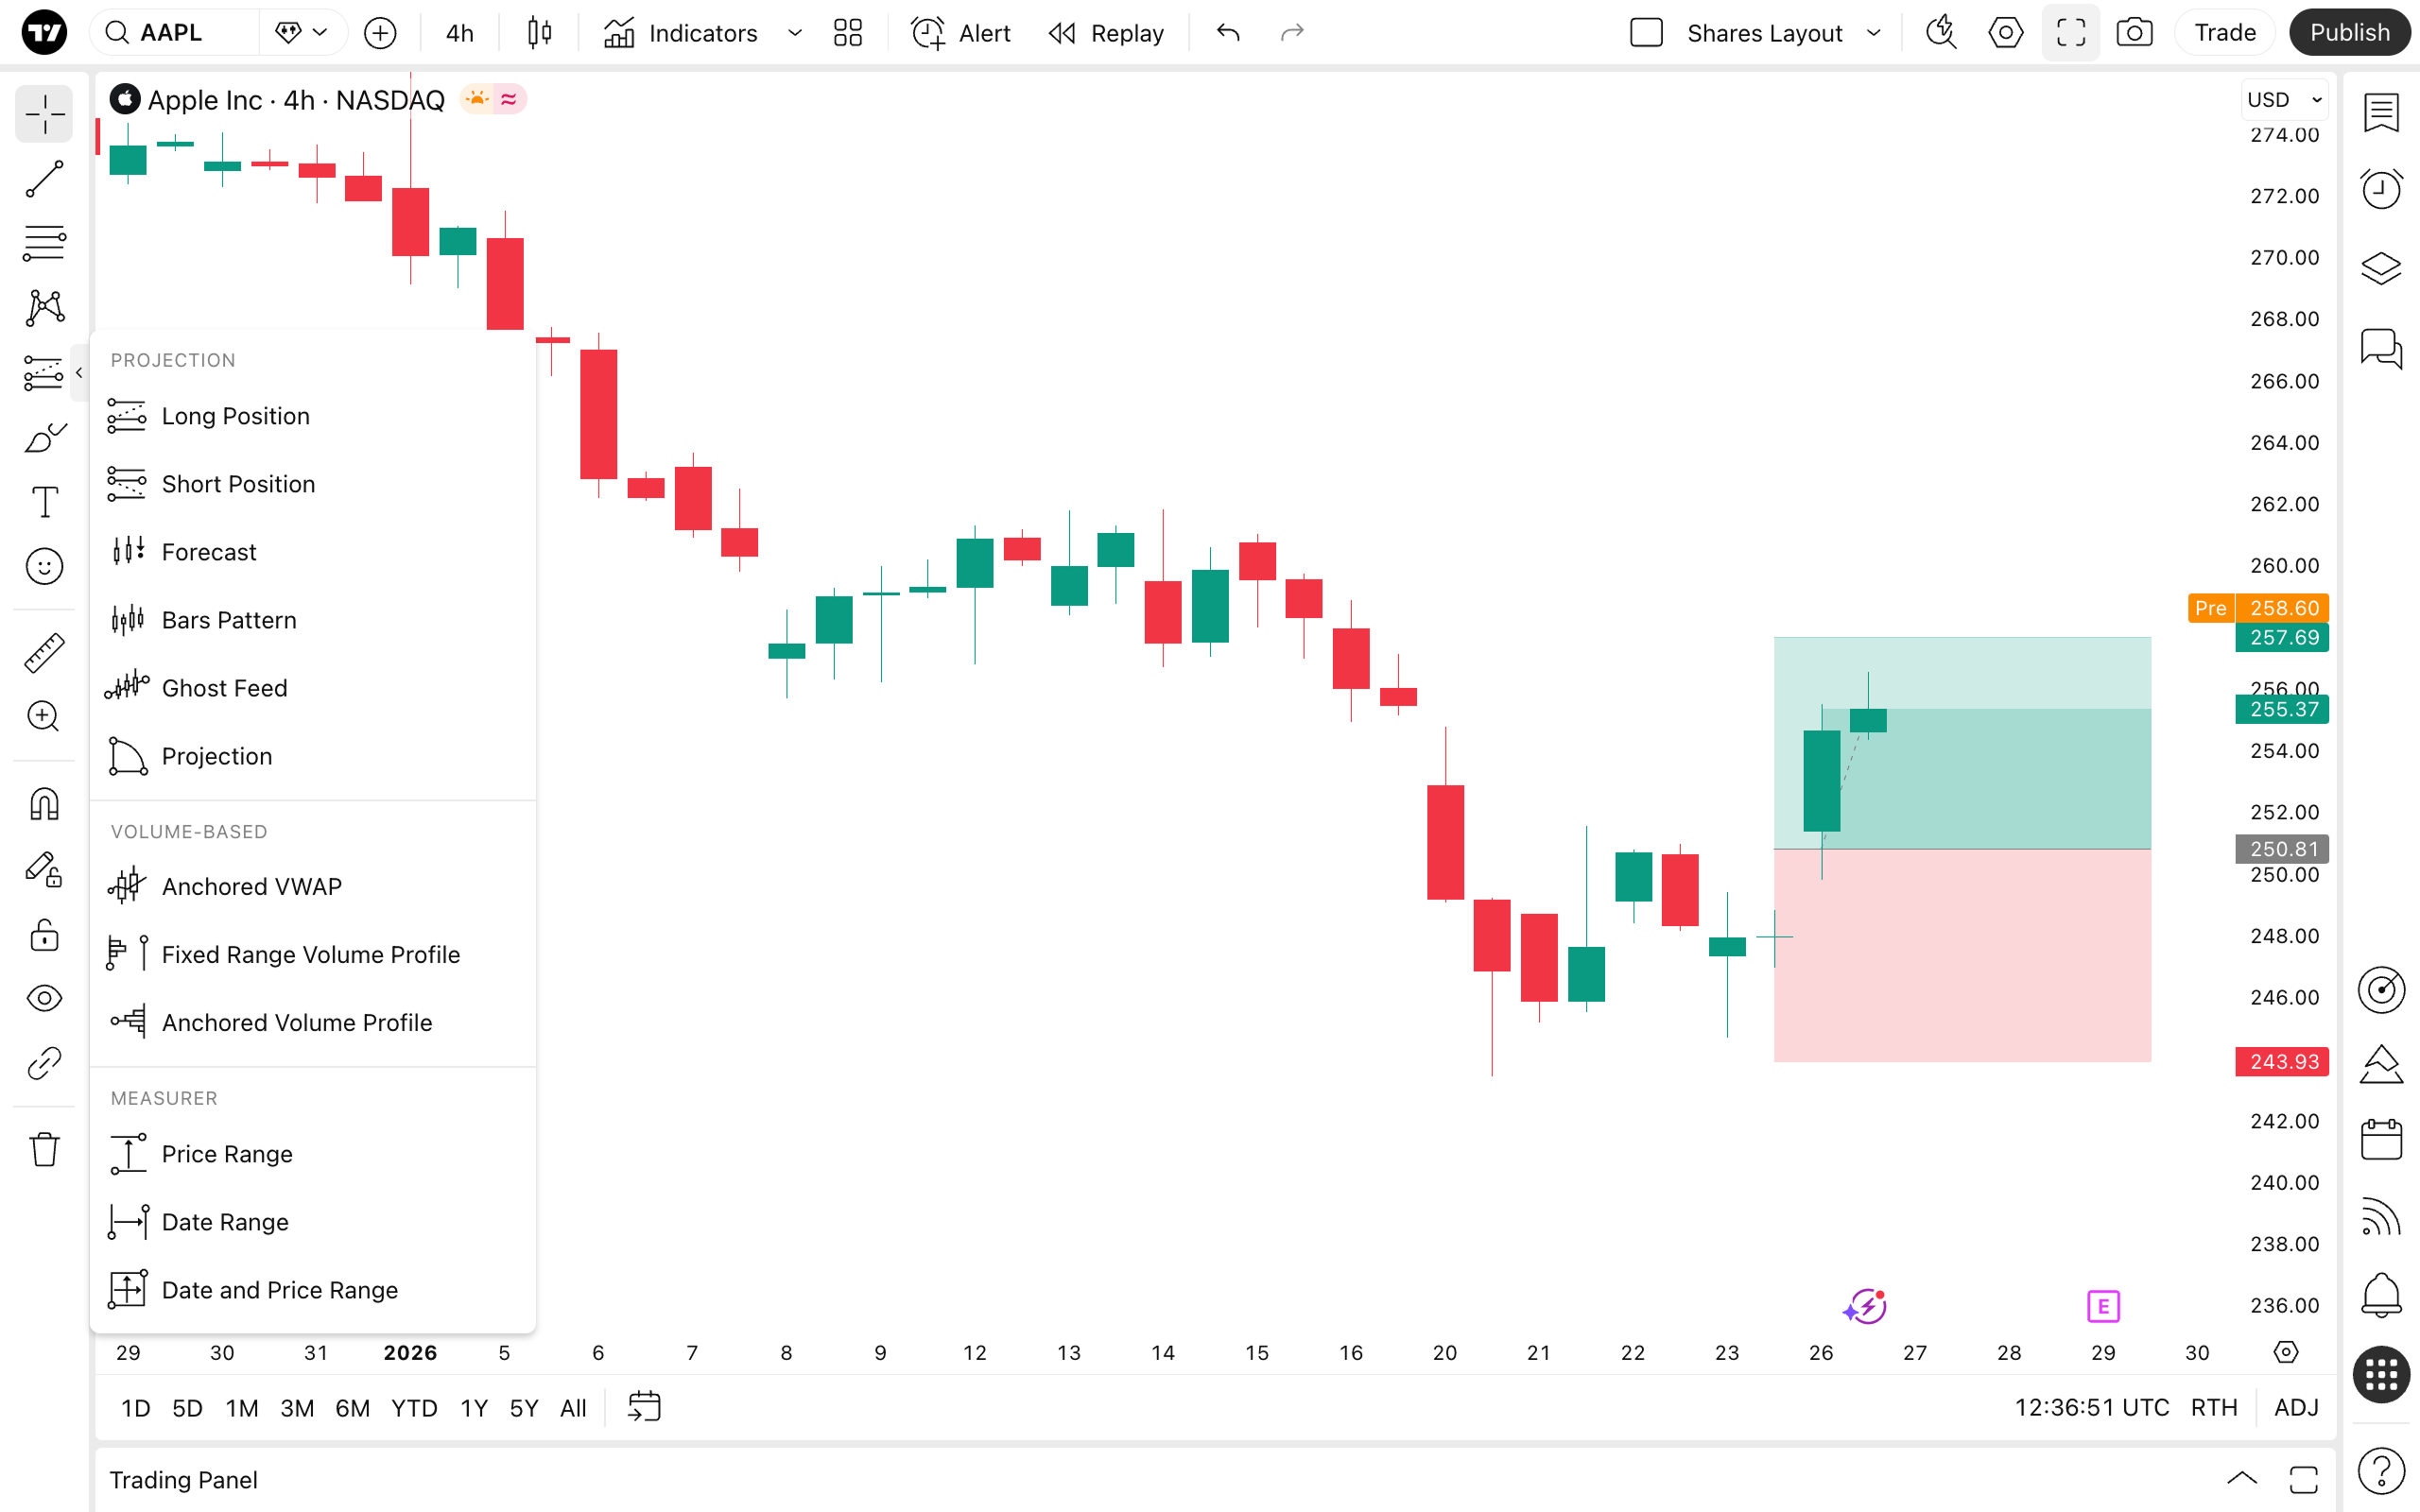
Das CRV vergleicht geplante Chance und geplantes Risiko. Die Trefferquote beschreibt, wie viele abgeschlossene Trades positiv endeten. Erst zusammen mit den tatsächlichen Ergebnissen und Kosten ergibt sich ein brauchbares Bild deiner Stichprobe.
Geplant und tatsächlich erreicht sind zwei Werte
Ein eingezeichnetes Target bei 3R bedeutet nicht, dass jeder positive Trade 3R erzielt. Teilverkäufe, frühzeitige Exits und Ausführungsabweichungen verändern das Ergebnis. Definiere 1R als das ursprünglich geplante Geldrisiko des jeweiligen Trades. Teile das Nettoergebnis durch diesen Betrag. So lassen sich unterschiedlich große Trades vergleichen, ohne ihre Eurobeträge gleichzusetzen.
So liest du ein eigenes Zahlenbeispiel
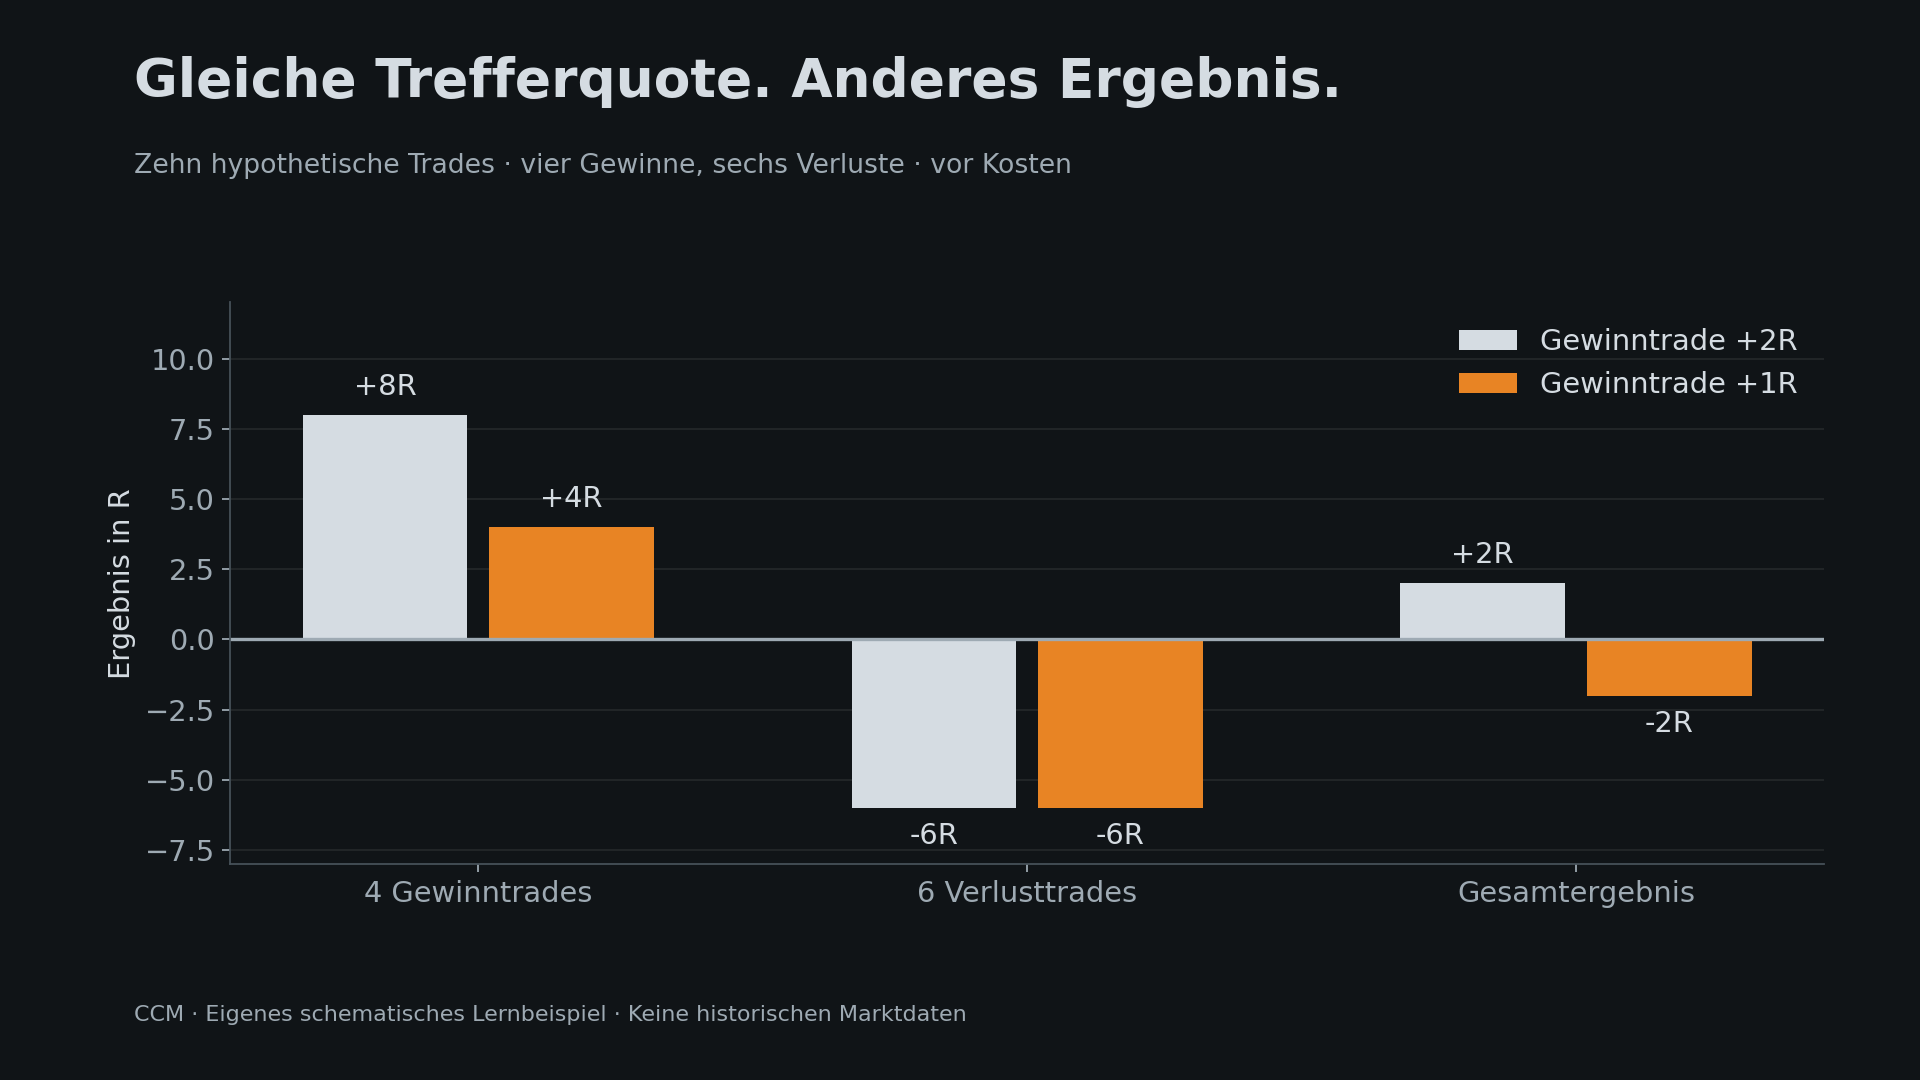
Wir betrachten zehn erfundene Trades. Vier erreichen jeweils +2R, sechs enden bei jeweils −1R. Die Summe beträgt 8R minus 6R, also +2R vor Kosten. Die Trefferquote liegt bei 40 Prozent. Das Beispiel zeigt eine Rechenbeziehung. Es belegt weder eine Strategie noch eine zukünftige Trefferquote. In einer echten Auswertung stehen die tatsächlich erreichten Werte jedes einzelnen Trades.
Wann die Rechnung kippt
Bleiben die vier positiven Trades im Durchschnitt nur bei +1R, ergibt dieselbe Trefferquote 4R minus 6R, also −2R vor Kosten. Deshalb reicht die Aussage „Ich treffe vier von zehn“ nicht. Du brauchst zusätzlich die durchschnittliche Größe positiver und negativer Ergebnisse. Gebühren, Spread und Slippage gehören anschließend in die Nettobetrachtung. Wer diese Posten bereits in jedem Trade abzieht, darf sie nicht ein zweites Mal abziehen.
Die theoretische Null-Linie
Bei festen Ausgängen von +3R oder −1R und ohne Kosten liegt die rechnerische Null-Linie bei 25 Prozent positiven Trades: ein Treffer liefert 3R, drei Verluste kosten zusammen 3R. Diese vereinfachte Rechnung berücksichtigt weder unterschiedliche Exits noch Verlustserien. Kosten erhöhen die benötigte Quote. Vor allem darfst du das geplante CRV nicht ungeprüft als durchschnittlich realisiertes Ergebnis einsetzen.
Was du in deinem Journal auswertest
Erfasse geplantes CRV, Nettoergebnis in R, Exit-Grund und Regelbefolgung getrennt. Teile die Daten nach Setup und Marktphase, ohne kleine Gruppen vorschnell als Beweis zu behandeln. Zehn Trades können das Rechnen erklären, reichen aber nicht zur zuverlässigen Beurteilung einer Methode. Interessant ist auch, ob wenige außergewöhnliche Trades den ganzen Durchschnitt tragen. Prüfe deshalb die Verteilung und die Verlustphasen, bevor du aus einem Mittelwert eine Entscheidung ableitest.