KW 39: Bitcoin am oberen Rand, Trump-Xi-Gipfel und SNB-Entscheid im Fokus
Alles in 90 Sekunden
- Bitcoin +5,4 % in 7 Tagen: Der Kurs stieg trotz eines regulatorischen Rückschlags auf rund 81.230 Dollar und steht damit am oberen Rand der 90-Tage-Kernzone.
- Clarity Act gescheitert, 570 Mio. USD liquidiert: Das Scheitern des US-Regulierungsgesetzes löste innerhalb von kurzer Folge massive Liquidationen aus, der Markt erholte sich dennoch.
- Trump-Xi-Gipfel am Donnerstag: Kein prognostiziertes Ergebnis liegt vor. Handelsrelationen USA, China sind seit Monaten ein Makrotreiber für globale Risikobereitschaft.
- SNB entscheidet am Donnerstag: Laut Kalender wird der Leitsatz bei 0,00 Prozent erwartet. Ton und Formulierungen der Pressekonferenz sind entscheidend.
- Flash-PMIs Europa am Mittwoch: Eurozone-Industrie wird bei 54,5 prognostiziert, britische Dienste bei 52,1. Abweichungen können Erwartungen zur Europäischen Zentralbank verschieben.
- ETF-Daten bleiben außen vor: Die Quelle deckt nicht alle Handelstage ab. Deshalb enthält diese Ausgabe daraus weder Wochensumme noch Signal.
- SOPR und STH-MVRV neutral: Ein SOPR von 1,0005 und ein STH-MVRV von 1,08 zeigen keine Extreme. Kurzfristige Halter sitzen im Schnitt acht Prozent im Plus.
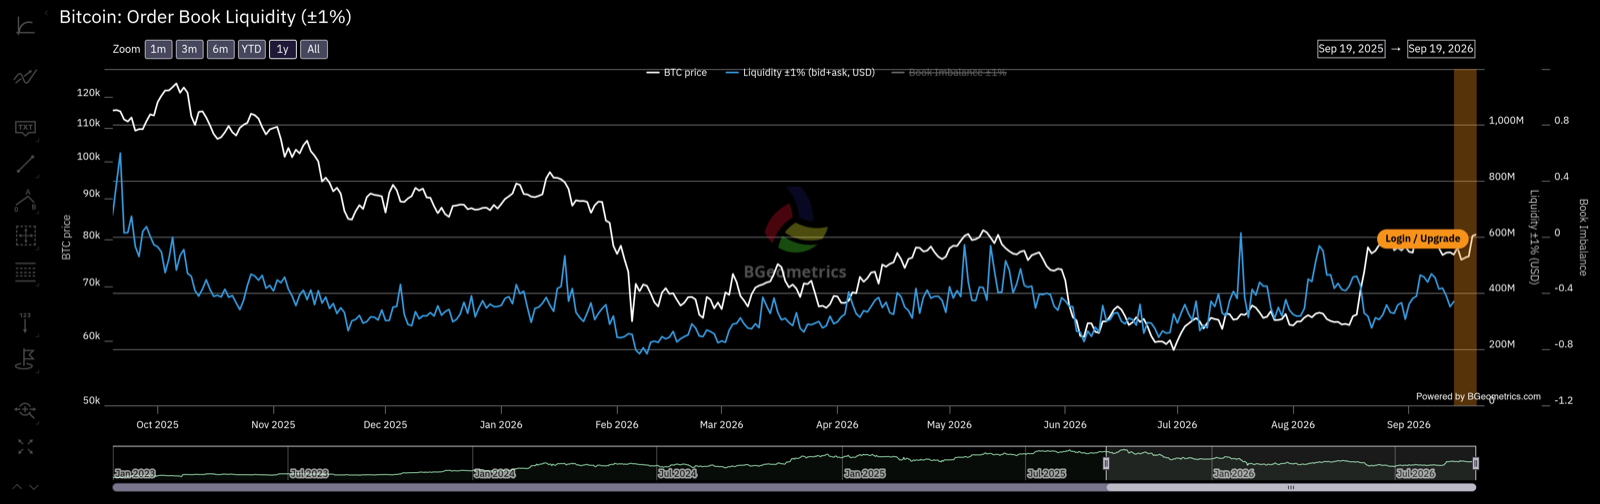
- Stablecoin-Angebot leicht gesunken: Minus 0,24 Milliarden Dollar in sieben Tagen sind ein möglicher Liquiditätshinweis, kein Beweis für eine bestimmte Marktrichtung.
Wochenrückblick
Solide Erholung, klarer Auslöser: Bitcoin legte in den vergangenen sieben Tagen um 5,4 Prozent zu und notiert aktuell bei rund 81.230 Dollar. Ether gewann im gleichen Zeitraum 5,9 Prozent auf 2.638 Dollar. Die Bewegung wirkte breit und nicht auf einen einzelnen Coin beschränkt.
Clarity Act gescheitert, Markt reagierte scharf: Mitte der Woche traf den Markt eine regulatorische Enttäuschung. Als der Clarity Act im US-Kongress scheiterte, wurden laut einer Meldung von CoinDesk vom 16. September innerhalb von kurzer Folge rund 570 Millionen Dollar an Long-Positionen liquidiert. Dass der Markt sich dennoch erholt hat, ist bemerkenswert, ändert aber nichts daran, dass das Thema Regulierungsklarheit in den USA weiterhin ungelöst ist.
Die wichtigsten Termine der Woche
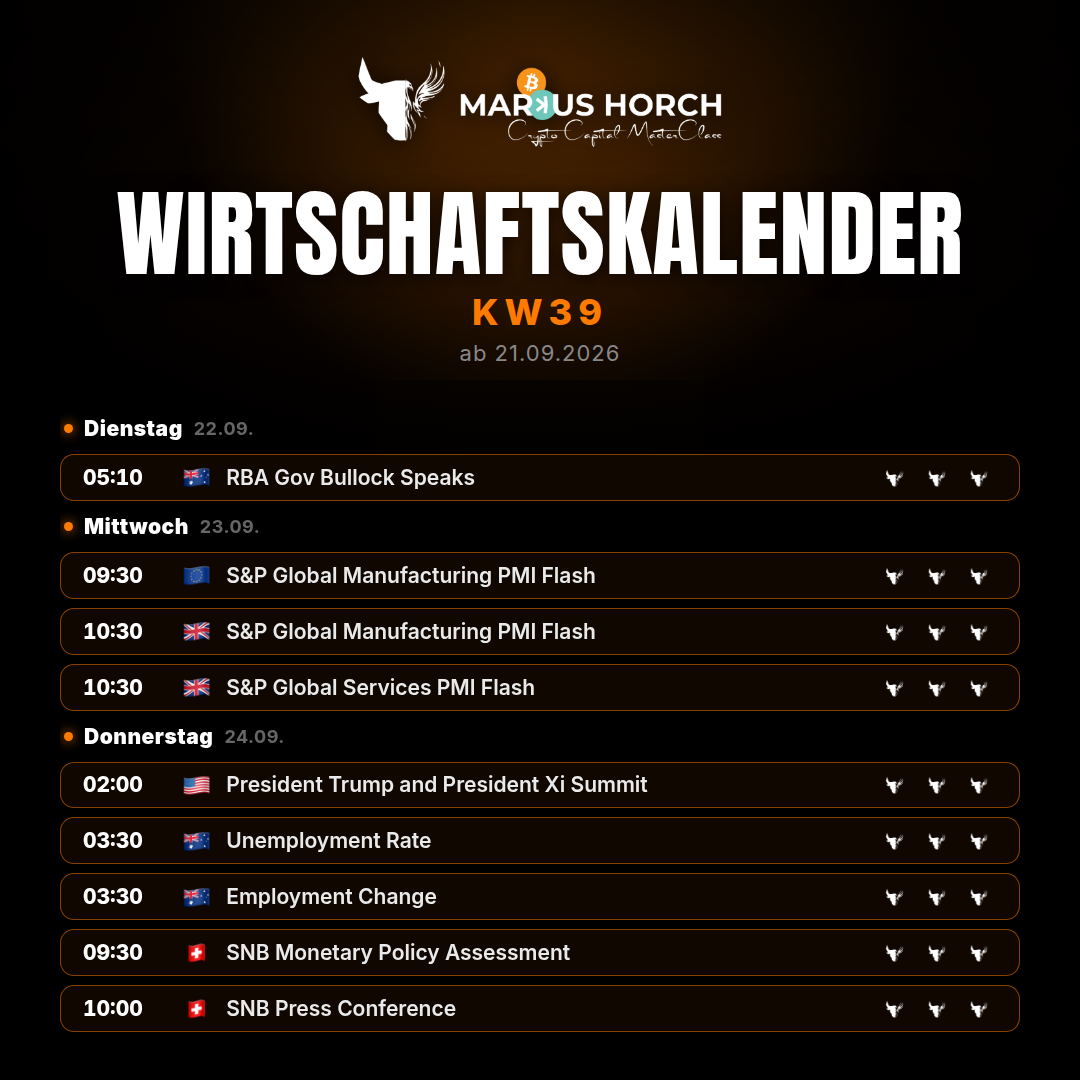
Dicht gepackte zweite Wochenhälfte: Die Termine konzentrieren sich auf Mittwoch bis Freitag. Besonders der Trump-Xi-Gipfel am Donnerstag und der SNB-Entscheid am selben Tag haben das Potenzial, kurzfristige Bewegungen auszulösen, auch wenn der direkte Krypto-Bezug beider Ereignisse verschieden ist.
- Dienstag, 22.09. RBA-Gouverneurin Bullock spricht, keine Prognose geliefert.
- Mittwoch, 23.09. Flash-PMIs für Eurozone (Prognose 54,5, Vorwert 54,3) und Großbritannien Industrie (Prognose 52,7, Vorwert 51,7) und Dienste (Prognose 52,1, Vorwert 52,5).
- Donnerstag, 24.09. Trump-Xi-Gipfel ohne Prognose; australische Beschäftigungsdaten (Prognose 20.900 neue Stellen, Vorwert minus 15.800); SNB-Entscheid und Pressekonferenz; Ifo Geschäftsklima Deutschland (Prognose 89,2, Vorwert 88,8).
- Freitag, 25.09. GfK-Konsumklima Deutschland (Prognose minus 27, Vorwert minus 26,6); BoE-Gouverneur Bailey spricht; US-Auftragseingang langlebige Güter (Prognose minus 0,5 Prozent, Vorwert plus 1,1 Prozent).
Der Donnerstag ist der dichteste Tag der Woche. Zwei geopolitisch und geldpolitisch bedeutende Ereignisse fallen zeitlich zusammen, was Reaktionen schwer vorhersehbar macht.
Zinsen und Makro Daten
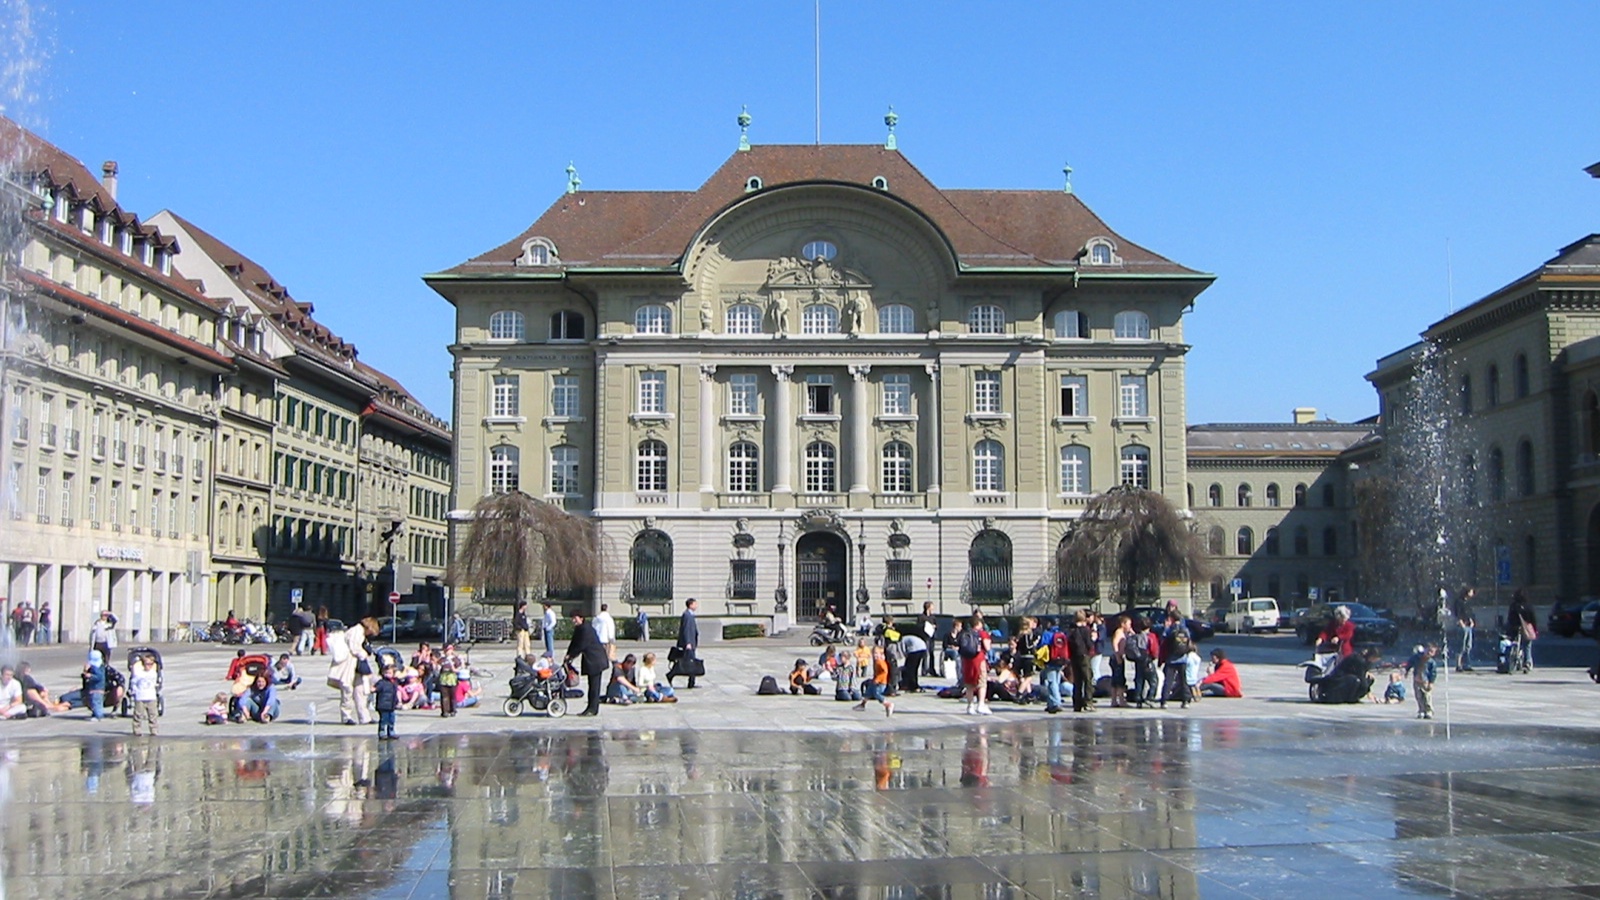
SNB entscheidet am Donnerstag: Die Schweizerische Nationalbank entscheidet am 24. September über ihren Leitsatz. Laut Kalender wird der Satz bei 0,00 Prozent erwartet, der Vorwert liegt ebenfalls bei 0,00 Prozent. Eine Änderung gilt damit als unwahrscheinlich, der Markt wird aber auf die Formulierungen der anschließenden Pressekonferenz achten, insbesondere zu Inflationserwartungen und Franken-Bewertung. Für Risikomärkte ist ein unverändert neutraler Ton das Basisszenario. Sollte die SNB überraschend von ihrer Sprache abweichen, könnte das kurzzeitig den Franken und damit indirekt globale Risikobereitschaft beeinflussen.
Geopolitik und Konjunkturdaten im Bündel: Der Trump-Xi-Gipfel am Donnerstag ist der schwer einzuschätzende Termin der Woche. Keine Prognose liegt vor, die Bedeutung ergibt sich aus dem Kontext: Handelsrelationen zwischen den USA und China sind seit Monaten ein Makro-Treiber. Ein konstruktiver Ausgang könnte die globale Risikobereitschaft stützen. Ein Scheitern oder öffentliche Spannungen könnten das Gegenteil bewirken. Die Flash-PMIs aus der Eurozone und Großbritannien am Mittwoch geben einen frühen Hinweis auf den Zustand der europäischen Wirtschaft im September. Liegen die Werte deutlich über den Erwartungen, stärkt das das Bild einer robusten Konjunktur. Fallen sie schwächer aus, rücken Zinssenkungserwartungen für die Europäische Zentralbank wieder in den Vordergrund, was für Risikomärkte kurzfristig ambivalent wirken kann. Die US-Auftragsdaten am Freitag runden das Bild ab: Ein Wert von minus 0,5 Prozent gegenüber plus 1,1 Prozent im Vormonat wäre ein spürbarer Rückgang, ohne unmittelbar geldpolitische Konsequenzen zu erzwingen.
Bitcoin Onchain Daten
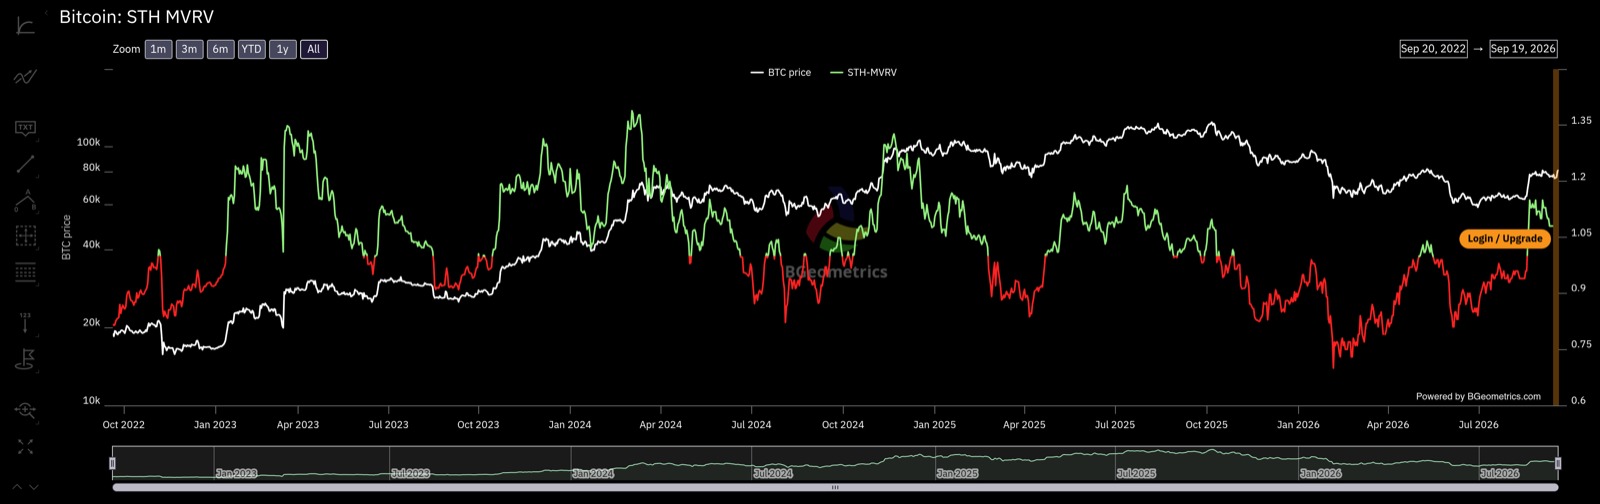
SOPR leicht über Eins: Der Spent Output Profit Ratio liegt bei 1,0005. Das bedeutet, dass verkaufte Coins im Durchschnitt minimal über ihrem Einstandspreis veräußert wurden. Ein Wert knapp über eins zeigt keine überhitzten Gewinnmitnahmen, aber auch keine Panikverkäufe. Der Markt ist in dieser Hinsicht ausgeglichen.
STH-MVRV mit moderatem Polster: Der Short-Term Holder MVRV liegt bei 1,08. Kurzfristige Halter sitzen damit im Schnitt acht Prozent im Plus. Das ist kein Extremwert, zeigt aber, dass diese Gruppe bei Preisdruck eher bereit wäre zu verkaufen als bei einem Wert nahe eins.
Stablecoin-Angebot leicht gesunken: Das aggregierte Stablecoin-Angebot sank in den letzten sieben Tagen um rund 0,24 Milliarden Dollar. Das ist ein möglicher Liquiditätshinweis, kein Beweis für einen Kapitalabfluss. Die Zahl allein erlaubt keine sichere Aussage über die Richtung des Marktes.
Bitcoin ETFs im Überblick
Datenlage bewusst offen: Die Quelle deckt nicht alle Handelstage bis zum Redaktionsschluss ab. Deshalb nenne ich in dieser Ausgabe keine ETF-Wochensumme und leite aus dem unvollständigen Ausschnitt kein Signal ab.
Volume Profil / Money Flow
Kurs an der Oberkante: Diese Näherung basiert auf Kraken-4-Stunden-Kerzen, gleichmäßig über die Preisspanne jeder Kerze verteilt. Sie ersetzt weder ein exaktes Volume-at-Price noch aktuelle Orderbuchdaten. Bitcoin notiert bei rund 81.200 Dollar. Die Kernzone, in der 70 Prozent des Volumens der letzten 90 Tage lagen, reicht von 59.500 bis 81.000 Dollar. Der Kurs steht damit knapp oberhalb dieser Spanne. Oberhalb des aktuellen Niveaus wurde historisch kaum gehandelt, was bedeutet, dass es in diesem Bereich weniger Referenzniveaus aus vergangener Handelsaktivität gibt. Die meistgehandelte Stufe lag bei 64.000 Dollar, die nächste dicht gehandelte Zone unterhalb des Kurses bei rund 79.500 Dollar.
Zwei bedingte Szenarien: Akzeptiert der Markt den Kurs oberhalb von 81.000 Dollar dauerhaft und bildet dort Volumen aus, wäre das ein Hinweis darauf, dass sich die Balance nach oben verschiebt. Diese Zone ist ein historischer Referenzbereich, keine automatische Unterstützung. Kehrt der Kurs dagegen unter 81.000 Dollar zurück und wird dort abgelehnt, wäre der Bereich um 79.500 Dollar die nächste historische Referenz, auf die das Modell hinweist. Auch das ist eine Näherung, kein garantiertes Kursziel.
Was ich diese Woche beobachte
Vier Auslöser stehen im Fokus: Die Woche hat mehrere Punkte, die ich im Blick halte, ohne an einem davon eine sichere Reaktion zu erwarten.
- Hält Bitcoin das Niveau oberhalb der 90-Tage-Kernzone, oder gibt es den Anstieg zurück in die bisherige Balance ab?
- Wie reagiert der Markt auf Ergebnisse und Ton des Trump-Xi-Gipfels am Donnerstag?
- Liefern die europäischen Flash-PMIs am Mittwoch ein klares Signal zur Konjunkturlage?
- Ändert sich das Stablecoin-Angebot in eine erkennbare Richtung, oder bleibt es in der aktuellen Schwankungsbreite?
Meine Sicht
Markt hat Schlag weggesteckt: Dass Bitcoin trotz 570 Millionen Dollar Liquidationen durch das Scheitern des Clarity Act die Woche mit plus 5,4 Prozent abgeschlossen hat, ist aus meiner Sicht das interessanteste Signal der vergangenen Tage. Es zeigt eine gewisse Resilienz, sagt aber nichts darüber aus, ob diese anhält.
Oberkante ohne Orientierung: Die technische Näherung zeigt, dass der Kurs in einem Bereich notiert, in dem historisch wenig gehandelt wurde. Das macht es schwerer, aus vergangener Aktivität Rückschlüsse zu ziehen. Ich halte das nicht für ein Problem, sondern für eine nüchterne Beschreibung der Lage: Wir befinden uns in Preisbereichen ohne dichte Handelshistorie der letzten drei Monate.
Viele offene Fragen gleichzeitig: Der Donnerstag konzentriert geopolitische und geldpolitische Ereignisse auf wenige Stunden. Ich halte es für klüger, diese Termine abzuwarten, als im Voraus eine starke Meinung zu ihrer Wirkung zu entwickeln. Die fehlenden ETF-Daten und das leicht gesunkene Stablecoin-Angebot passen zu einem Bild, das ich derzeit eher als unvollständig denn als eindeutig einordne.
Stand: Sonntag, 20. September 2026, 19:16 Uhr deutsche Zeit. Quellen: Federal Reserve · Bank of England · Bank of Japan · TradingView Wirtschaftskalender · CoinGecko · bitcoin-data.com · Kraken · 570 Millionen Dollar Liquidationen in 24 Stunden: Clarity… · SNB Medienportal · BGeometrics STH-MVRV · BGeometrics Order Book Liquidity.

Passend dazu
Dieser Artikel ist eine allgemeine Einordnung zu Bildungszwecken und keine Anlage-, Rechts- oder Steuerberatung. Der Handel mit Kryptowährungen und Hebelprodukten ist mit erheblichen Risiken verbunden.