
Beim Backtesting wendest du vorher festgelegte Regeln auf historische Daten an. Damit untersuchst du, wie diese Regeln in einer bestimmten Stichprobe abgeschnitten hätten. Du erfährst nicht sicher, wie sie im nächsten Marktabschnitt funktionieren werden.
Beginne mit einer prüfbaren Frage
Wähle eine konkrete Frage, zum Beispiel ob ein definierter Entry nach Kerzenschluss in deiner Stichprobe anders abschneidet als ein Entry während der laufenden Kerze. Instrument, Timeframe, Datumsbereich und Kostenmodell gehören vor dem Test ins Protokoll. Halte auch fest, wann ein Setup nicht zählt. Sonst nimmst du unbewusst nur die Beispiele auf, an die du dich gut erinnerst.
Trenne Entwicklung und Prüfung
Auf einem ersten Datenabschnitt kannst du Regeln entwickeln. Den zweiten Abschnitt hältst du zurück, bis die Regeln feststehen. Sobald du das zweite Ergebnis zur Anpassung verwendest, ist dieser Abschnitt ebenfalls Entwicklungsdatenmaterial geworden. Benenne das ehrlich und reserviere neue Daten für die nächste Prüfung. Ein perfektes Ergebnis auf bekannten Charts kann schlicht Überanpassung sein.
Verwende nur Informationen, die damals verfügbar waren
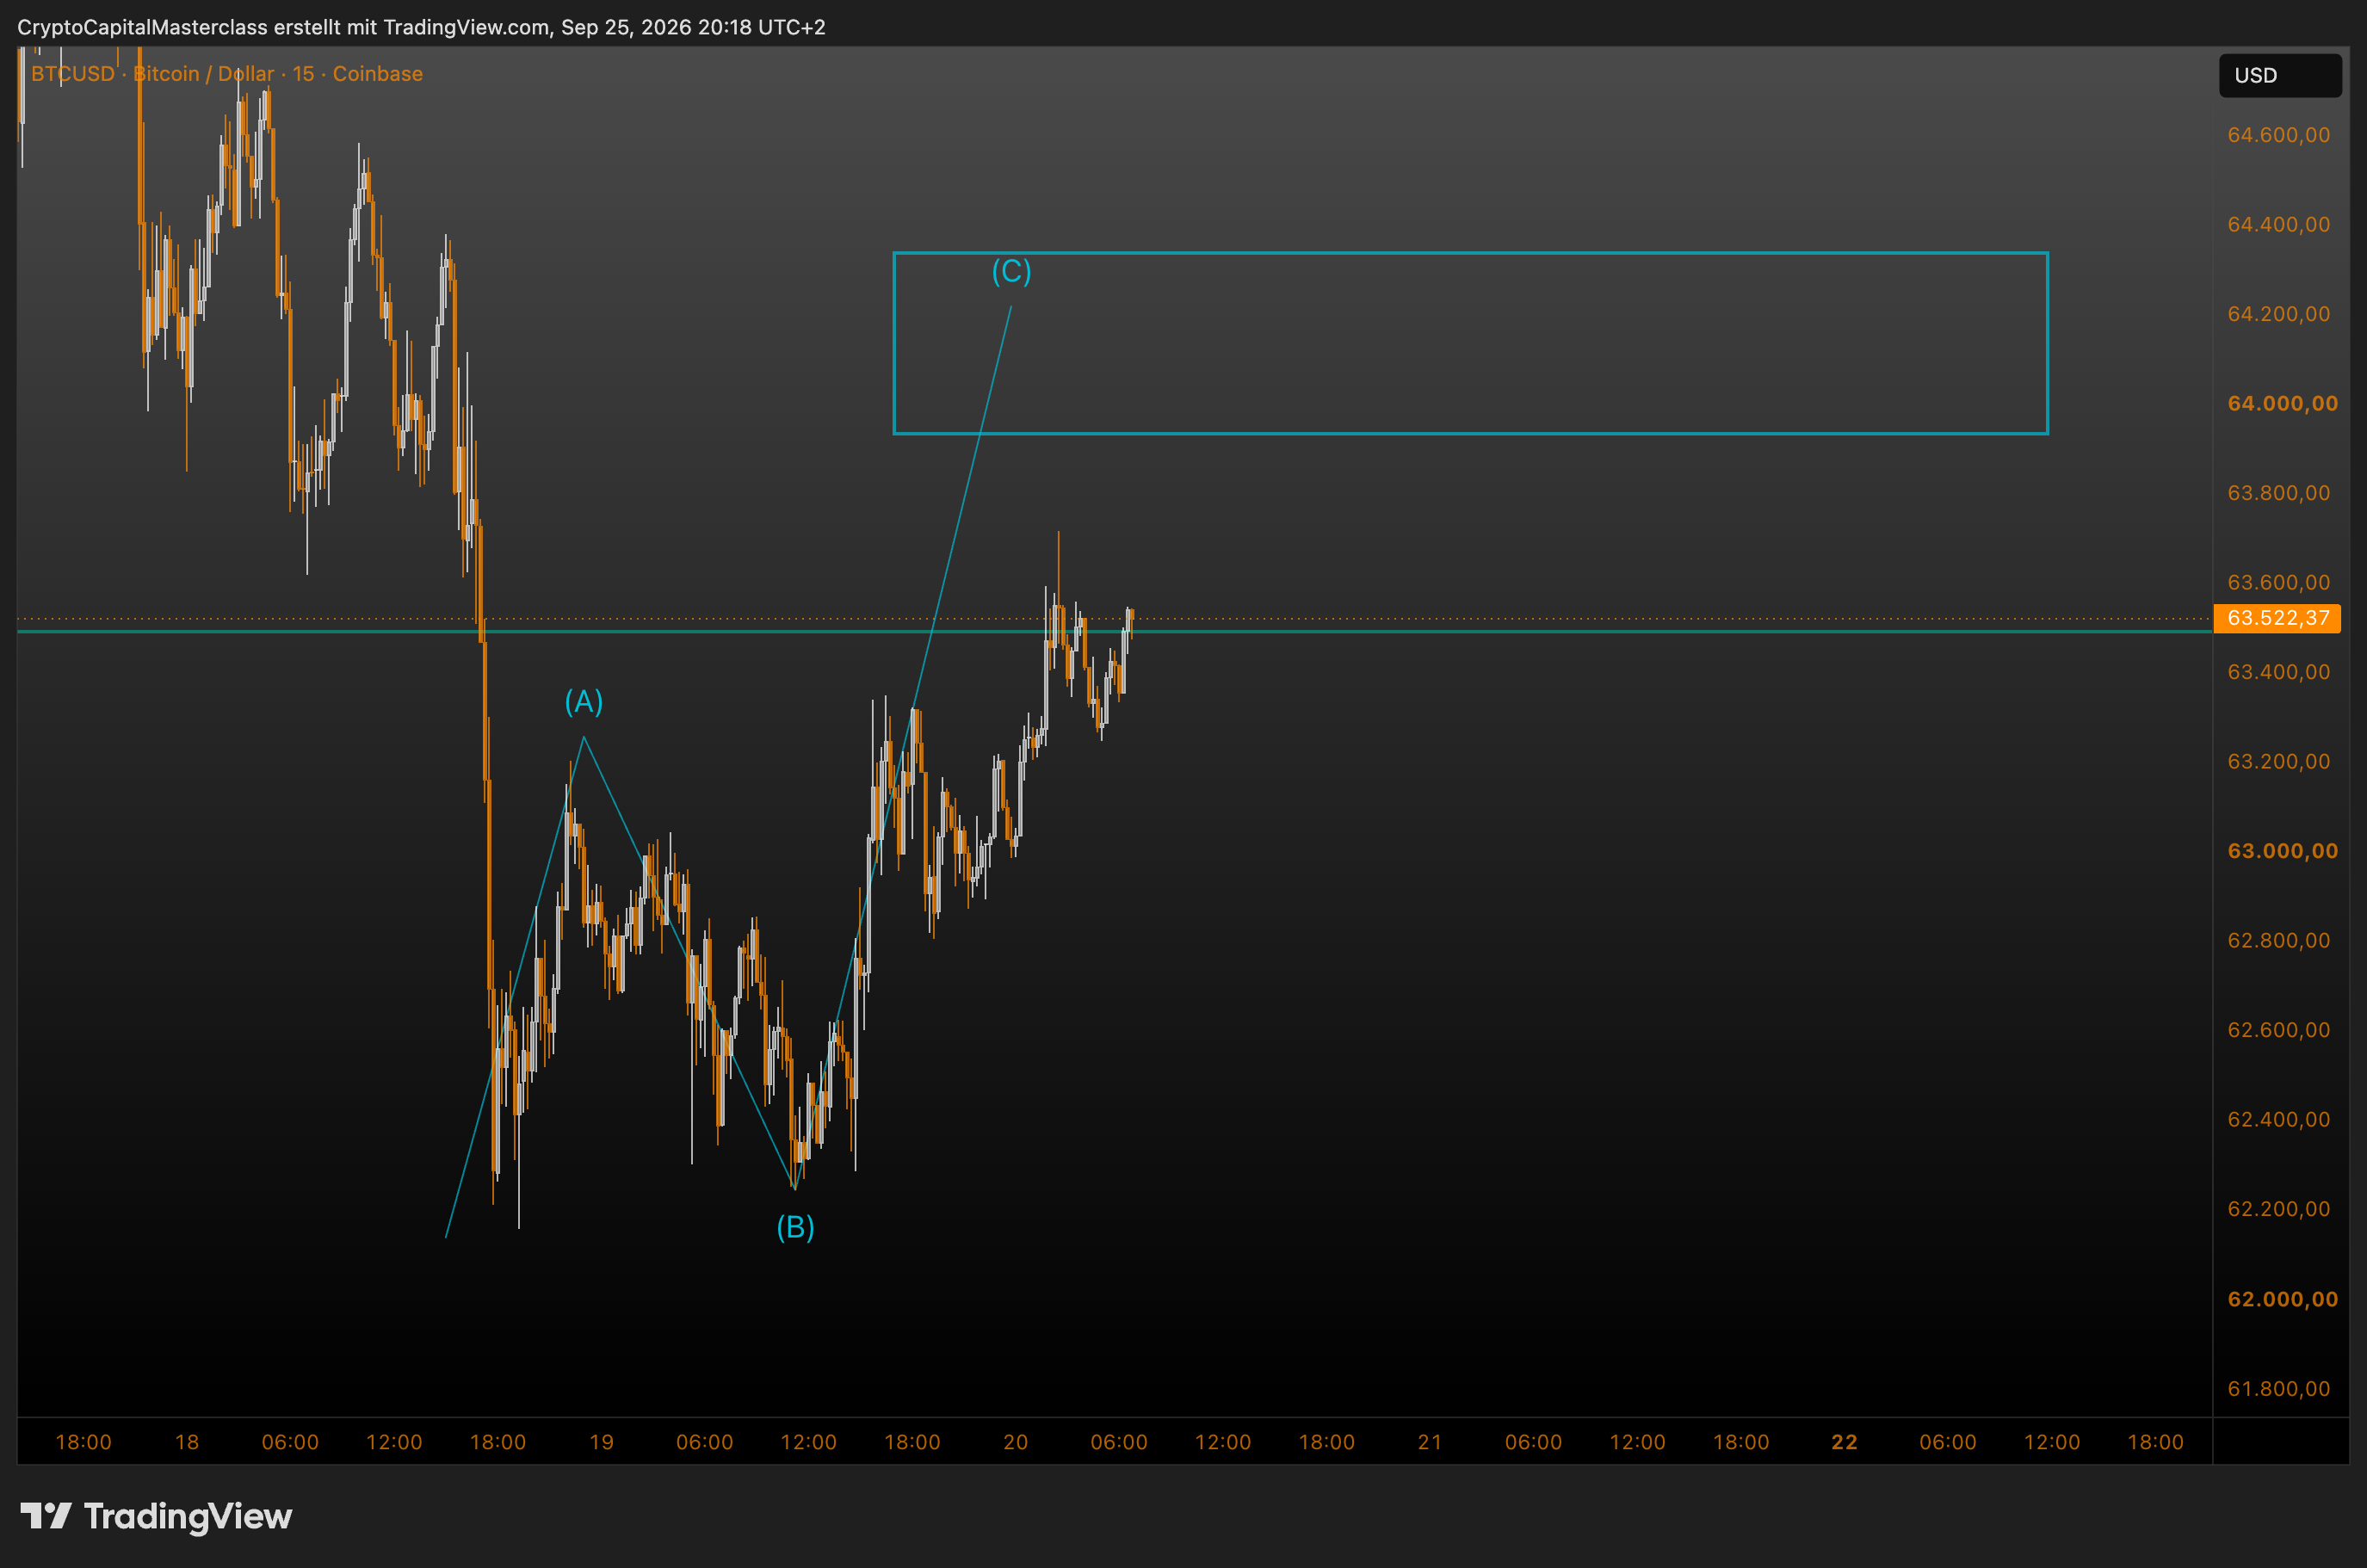
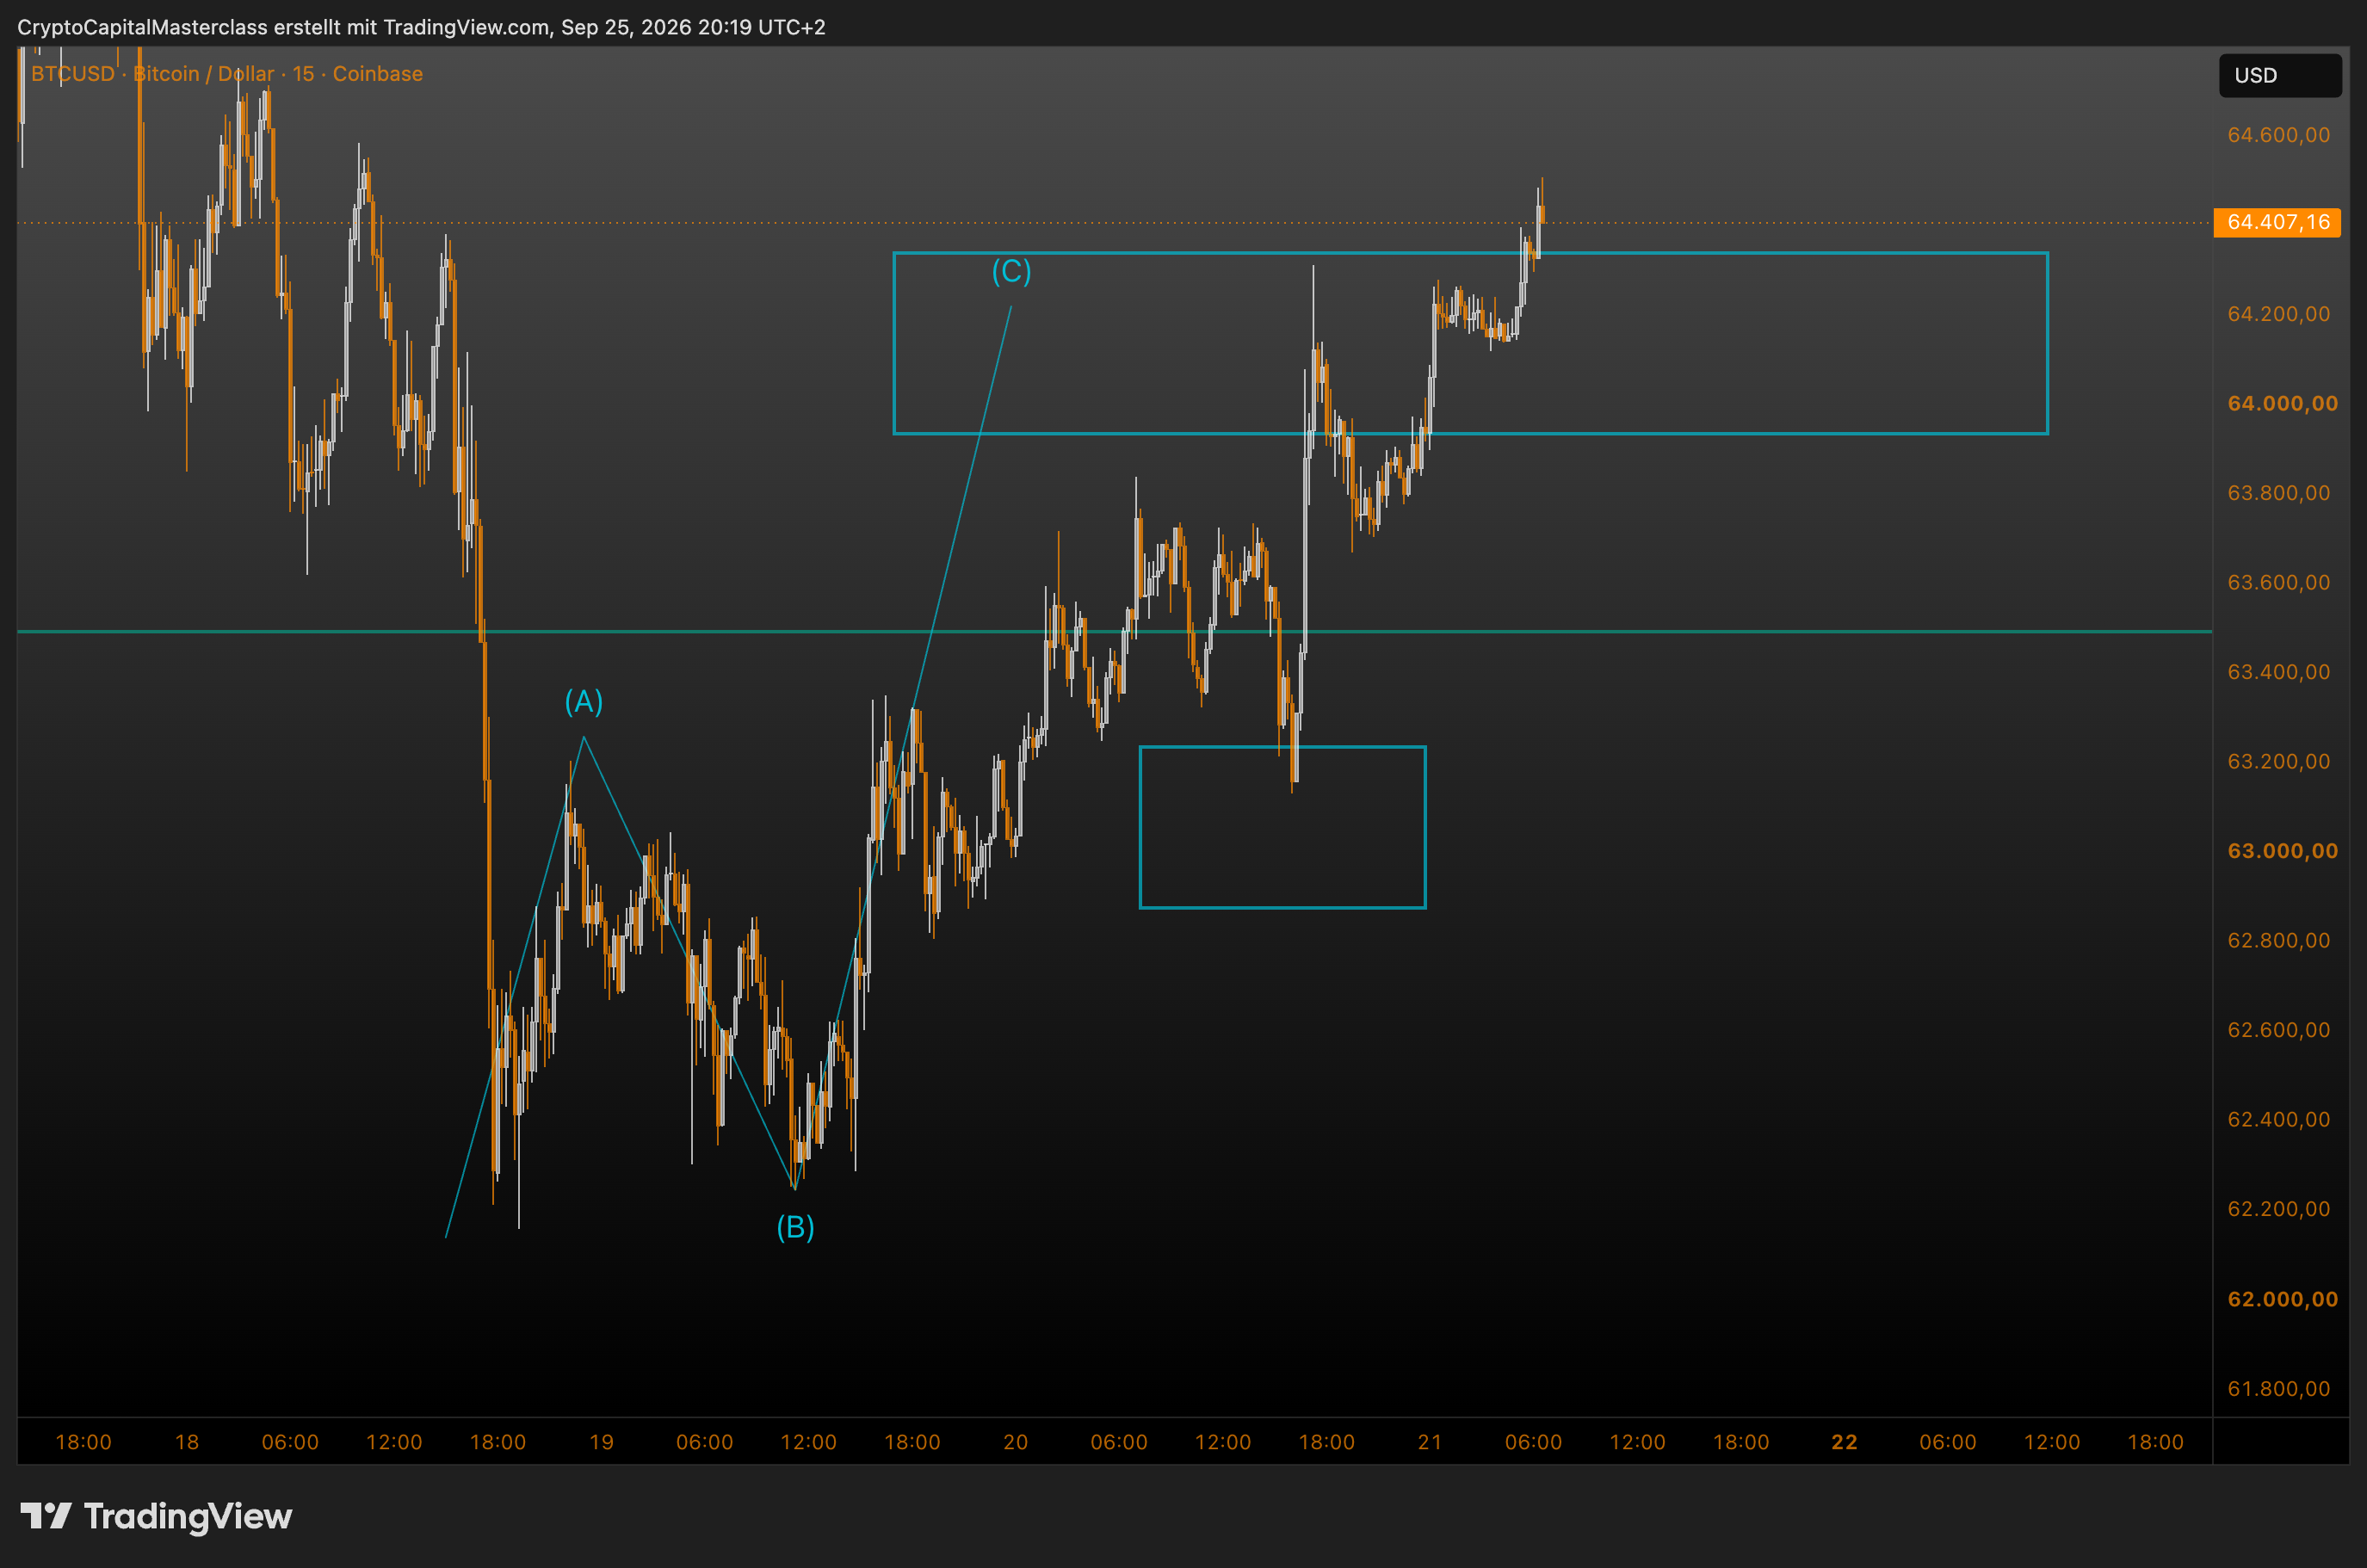
Im manuellen Replay verdeckst du die Zukunft und arbeitest Kerze für Kerze. Ein später bestätigtes Swing High stand zum Zeitpunkt seines ersten Auftretens noch nicht als bestätigtes Hoch fest. Ebenso war der Schluss einer höheren Timeframe-Kerze während ihres Aufbaus unbekannt. Wenn du diese spätere Information rückwirkend verwendest, wird der Test unrealistisch. Die TradingView-Dokumentation behandelt solche Grenzen als Lookahead Bias und Repainting.
Ausführung kann das Ergebnis verändern
Nimm Spread, Gebühren und eine begründete Slippage-Annahme auf. Falls in derselben historischen Kerze sowohl Stop als auch Target berührt werden, kennst du bei reinen OHLC-Daten deren Reihenfolge möglicherweise nicht. Kennzeichne den Fall als unklar oder verwende geeignete kleinere Zeitintervalle. Unterstelle nicht automatisch den günstigeren Ablauf. Auch Limit-Berührungen sind ohne weitere Daten kein sicherer Nachweis einer vollständigen Ausführung.
So wird die Auswertung brauchbar
Speichere jeden gültigen und jeden ausgeschlossenen Fall mit Begründung. Prüfe Anzahl, Nettoergebnis in R, Verlustphasen und Regelverletzungen. Verteile die Fälle über unterschiedliche Marktphasen. Starte anschließend eine getrennte Forward-Test-Serie im Demokonto mit unveränderten Regeln. Rückwirkende und laufende Tests liefern unterschiedliche Informationen. Beides dokumentierst du getrennt. So erkennst du, ob dein Ablauf im Alltag überhaupt reproduzierbar ist.